


ARQ (ex-DolarApp)
4,99.00 Avaliações
Especificações do aplicativo
- Versão
- 7.22.1
- Atualizado em
- Licença
- Free
- Downloads
- 1.000.000+
- Desenvolvedor
- DolarApp
- Categorias
- Finanças
- Plataforma
- Android, iOS
Capturas de tela
 Análise por AppCompare
Quando uma aplicação financeira muda de nome, a primeira reação de muita gente é parar e perguntar se ainda está usando o mesmo serviço. Foi exatamente esse o meu ponto de partida com o ARQ, anteriormente conhecido como DolarApp. Eu o avaliei menos pela promessa de facilitar a vida e mais pela forma como organiza uma conta internacional, um cartão e recursos ligados a dólar e euro digital no uso cotidiano.
O aplicativo é desenvolvido pela DolarApp e aparece na categoria de finanças. É gratuito para instalar, tem classificação PEGI 3 e exige Android 9 ou posterior. A versão atual é a 7.22.1, enquanto a chegada inicial à loja aconteceu em 20 de julho de 2022. Esses detalhes importam porque mostram que não estou diante de uma ferramenta experimental recém-lançada, mas também não são motivo suficiente para entregar confiança automaticamente.
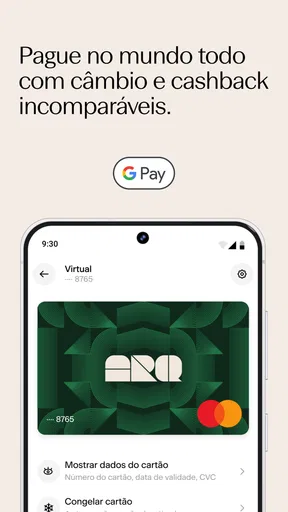
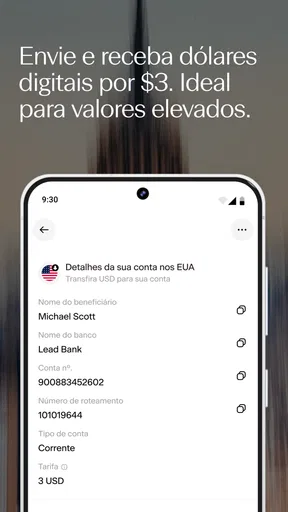
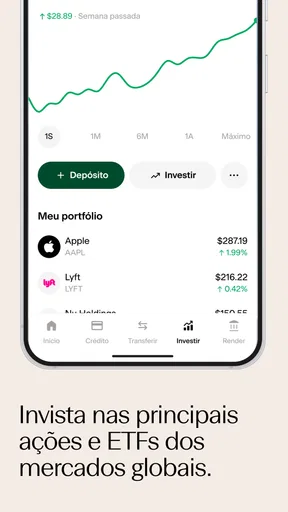
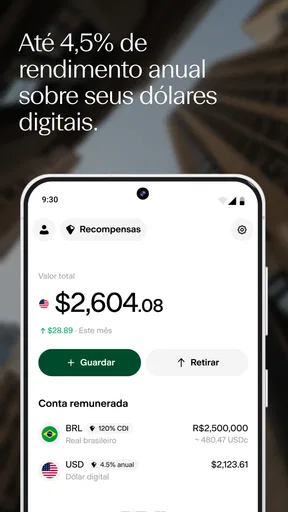
O que encontrei foi uma proposta voltada a quem quer concentrar operações internacionais em um único ambiente. A ideia combina uma conta global em dólar e euro digital, cartão internacional e investimentos. Na prática, isso coloca o ARQ em uma posição diferente da de uma carteira digital comum: ele tenta acompanhar tanto o pagamento quanto a organização do dinheiro em moedas estrangeiras.
Como avaliei a confiança e o controle da conta
O ARQ tem uma nota média de 4,9, baseada em cerca de 25 mil avaliações, e já ultrapassou um milhão de instalações. Eu vejo esses números como um sinal de adoção e satisfação percebida pelos usuários, não como prova definitiva de que o aplicativo serve para qualquer pessoa. Em serviços financeiros, a confiança também depende de entender o que está sendo feito em cada tela, quais escolhas ficam disponíveis e quão confortável você se sente antes de movimentar dinheiro.
Minha recomendação inicial é tratar o cadastro como uma etapa de leitura, não como um simples caminho até o cartão. Ao abrir uma conta global, eu prestaria atenção ao nome da moeda exibida, ao destino de cada saldo e às confirmações antes de aceitar uma operação. Essa disciplina é especialmente importante porque dólar, euro digital, cartão e investimentos podem parecer partes de uma mesma experiência, mas não representam necessariamente o mesmo tipo de uso.
Uma boa prática é começar com uma finalidade pequena e clara. Por exemplo, eu usaria o ARQ primeiro para separar dinheiro destinado a uma viagem, acompanhar uma despesa internacional ou testar o fluxo de pagamento com um valor que não comprometa o orçamento. Só depois de entender a navegação eu consideraria ampliar o uso para outros objetivos. Isso reduz a chance de tomar uma decisão apressada em uma interface que reúne várias funções financeiras.
Também vale diferenciar conveniência de controle. Ter conta, cartão e investimentos no mesmo aplicativo pode diminuir a troca entre serviços, mas aumenta a importância de saber em qual área você está. Para mim, o ponto mais relevante é não confundir o saldo disponível para gastar com dinheiro reservado para investimento. Mesmo quando tudo aparece no mesmo ambiente, o usuário deve manter uma visão separada do que é liquidez imediata e do que tem outra finalidade.
Vale a pena ler antes de escolher

Football League 2026 transforma partidas rápidas num ritual de bolso

Block Blast! transforma as pausas no telemóvel em partidas rápidas, com anúncios pelo caminho

Guitarra - Músicas de Violão: ritmo fácil, navegação fora de compasso

Piano Crianças Música Canções mostra o que falta aos jogos musicais

Dragon Mania: A Lenda entre dragões, notificações e sessões curtas

Google Notícias organiza a leitura, mas deixa a conversa de fora
O que conferir antes de colocar o cartão no dia a dia
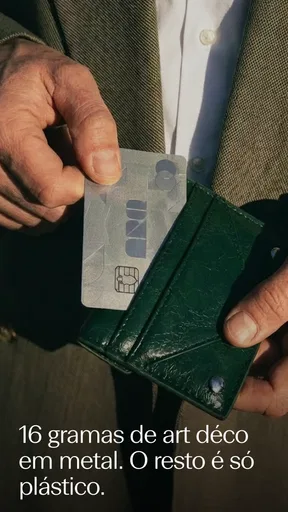
Eu começaria verificando como o aplicativo apresenta o cartão internacional, quais confirmações aparecem antes de uma compra e onde ficam as opções relacionadas à conta. Não faria a primeira tentativa durante uma viagem, quando qualquer dúvida sobre saldo ou conversão se torna mais estressante. O melhor momento para conhecer o fluxo é em casa, com tempo para revisar cada etapa e guardar os comprovantes da operação.
Outra atitude útil é manter notificações financeiras sob atenção. Se o sistema oferecer alertas de movimentação, eu os deixaria ativos e examinaria cada aviso, em vez de ignorá-los por parecerem repetitivos. Um cartão internacional pode ser prático justamente porque funciona longe da rotina habitual; por isso, uma compra inesperada precisa chamar atenção rapidamente.
Eu também evitaria transformar o aplicativo na única fonte de controle do meu orçamento. Manteria uma anotação simples, uma planilha ou o registro do banco principal para comparar entradas e saídas. Isso não é uma crítica específica ao ARQ: é uma proteção contra depender de uma única tela para lembrar quanto dinheiro está disponível, quanto já foi gasto e qual valor pertence a cada objetivo.
Momentos em que a privacidade merece mais cuidado
Em um aplicativo financeiro, os momentos mais sensíveis não acontecem apenas quando você confirma uma transferência. Eles começam no cadastro, passam pela autenticação e continuam quando você usa o cartão, consulta saldos ou explora investimentos. Eu faria cada uma dessas etapas em uma rede confiável, manteria o sistema do celular atualizado e evitaria iniciar operações financeiras em aparelhos compartilhados.
Também recomendo revisar as permissões do telefone depois da instalação. Eu não concederia acesso simplesmente porque o aplicativo solicitou; verificaria se a permissão é necessária para a ação que estou tentando realizar e se posso continuar sem ela. Essa revisão é uma forma concreta de manter controle sobre os dados e sobre o acesso ao dispositivo, sem presumir intenções que não estejam claramente explicadas.
O mesmo cuidado vale para mensagens recebidas fora do aplicativo. Se chegar um aviso pedindo senha, código ou confirmação por um canal inesperado, eu não seguiria o caminho imediatamente. Abriria o ARQ diretamente e procuraria a informação dentro da conta. Em serviços financeiros, a diferença entre uma notificação legítima e uma tentativa de engano pode estar justamente no endereço ou no contexto da mensagem.
Quando o assunto é investimento, eu seria ainda mais conservador. O fato de a aplicação reunir recursos de investimento não transforma qualquer opção em adequada para uma reserva de emergência. Antes de aplicar, eu procuraria entender o objetivo do recurso, o prazo que posso manter o dinheiro parado e o impacto de precisar dele de repente. Se não consigo explicar para mim mesmo o que estou escolhendo, prefiro não confirmar.
Um cenário realista: preparar uma viagem sem misturar tudo
Imagine que eu esteja planejando uma viagem internacional e queira evitar deixar todo o dinheiro na conta corrente habitual. Eu poderia usar o ARQ para organizar uma parcela destinada à viagem, acompanhar o saldo em moeda estrangeira e utilizar o cartão internacional nas despesas previstas. O benefício, nesse cenário, é ter uma área específica para esse objetivo, em vez de misturar gastos da viagem com aluguel, supermercado e contas domésticas.
Antes de viajar, eu faria um teste de leitura: verificaria o saldo disponível, conferiria como o cartão aparece no aplicativo e confirmaria que sei onde consultar as movimentações. Também separaria um meio de pagamento alternativo. Não porque o ARQ seja necessariamente instável, mas porque depender de um único cartão ou aplicativo durante uma viagem deixa pouco espaço para resolver imprevistos, como bateria descarregada, perda do telefone ou bloqueio preventivo.
Durante a viagem, eu conferiria as compras no mesmo dia. Essa rotina ajuda a perceber uma cobrança duplicada, uma compra que não reconheço ou um gasto que está fugindo do planejado. Depois, ao voltar, eu encerraria o ciclo comparando as movimentações com os recibos. Esse hábito é mais valioso do que simplesmente olhar para o saldo final, porque mostra onde o dinheiro foi usado e se o aplicativo atende ao meu modo de controlar despesas.
Para uma pessoa que recebe pagamentos de fora, o raciocínio é parecido, mas a exigência de organização aumenta. Eu separaria o dinheiro recebido, os gastos internacionais e qualquer valor direcionado a investimentos. Se a pessoa precisa de contabilidade detalhada, emissão de documentos específicos ou integração com ferramentas profissionais, eu compararia o ARQ com uma solução bancária ou empresarial mais especializada antes de trocar o sistema principal.
Onde o ARQ é mais conveniente que alternativas comuns
Na minha experiência, a principal vantagem está na concentração. Em vez de alternar entre uma conta tradicional, uma carteira voltada a viagens, um cartão internacional e uma plataforma de investimentos, o usuário encontra essas frentes no mesmo aplicativo. Para quem valoriza uma visão mais unificada, essa escolha pode reduzir tarefas e tornar mais simples acompanhar um objetivo em moeda estrangeira.
Ele também faz sentido para quem já pensa em dólar ou euro digital como parte do planejamento, e não apenas como uma conversão ocasional antes de uma viagem. A proposta é mais ampla do que a de um cartão de uso externo isolado. Eu o consideraria especialmente interessante para pessoas que fazem compras internacionais, passam períodos fora do país ou querem separar recursos em outra moeda sem administrar vários aplicativos.
Por outro lado, a alternativa tradicional pode ser melhor para quem prioriza atendimento presencial, relacionamento bancário completo ou uma estrutura conhecida para pagamentos locais. Uma carteira de viagem simples pode ser mais fácil para quem só precisa carregar um valor temporário e não quer lidar com investimentos. Já uma corretora especializada tende a ser mais adequada para quem escolhe ativos com frequência e precisa de ferramentas avançadas de análise.
Essa comparação evita uma armadilha comum: considerar que reunir funções sempre é melhor. A centralização economiza tempo, mas também concentra decisões. Se uma pessoa prefere que cada finalidade fique em um serviço separado, com limites bem definidos, o ARQ pode parecer amplo demais. Eu não escolheria a aplicação apenas porque ela reúne mais recursos; escolheria se essa combinação realmente corresponde ao meu comportamento financeiro.
Limitações que eu levaria a sério
A primeira limitação é justamente a necessidade de atenção. Uma interface que reúne conta global, moedas, cartão e investimentos pode ser conveniente, mas exige que o usuário leia antes de tocar em confirmar. Quem procura uma experiência extremamente simples, sem interesse em moedas estrangeiras ou investimentos, talvez encontre mais clareza em uma conta digital convencional.
A segunda é comportamental: o cartão pode facilitar o gasto internacional e, por isso, também facilitar o excesso. Eu definiria um orçamento antes de usar o recurso e acompanharia as compras por categoria. Sem esse limite pessoal, a praticidade pode esconder o custo acumulado até que o saldo já esteja comprometido.
Também não usaria o aplicativo como substituto automático de uma reserva de emergência ou de uma estratégia de investimento. Para esses objetivos, eu compararia liquidez, risco, prazo e regras aplicáveis à minha situação. O ARQ pode participar da organização, mas a decisão precisa partir do objetivo financeiro, não da quantidade de funções disponíveis na tela.
Outro ponto é a dependência do telefone. Como acontece com praticamente qualquer serviço financeiro móvel, perder acesso ao aparelho pode transformar uma tarefa simples em um problema. Eu manteria o dispositivo protegido, saberia como recuperar a conta e guardaria os canais oficiais de suporte em um local separado. Não deixaria senhas ou códigos anotados junto ao telefone.
Para quem eu recomendaria e quem deveria escolher outra solução
Eu recomendaria o ARQ a quem quer uma conta global em dólar e euro digital, pretende usar um cartão internacional e gosta da ideia de acompanhar investimentos no mesmo ambiente. Também vejo valor para quem viaja, compra fora do país ou precisa organizar uma parte do dinheiro com uma finalidade internacional bem definida.
Eu seria mais cauteloso com iniciantes que ainda não controlam o orçamento mensal. Antes de adicionar moedas estrangeiras ou investimentos, essa pessoa deveria dominar o básico: saber quanto entra, quanto sai e qual valor pode ficar reservado. A aplicação pode ajudar na organização, mas não corrige hábitos financeiros desordenados por conta própria.
Também escolheria outra alternativa se meu objetivo fosse exclusivamente investir com análises profundas, operar com estratégias complexas ou administrar finanças de uma empresa. Nesses casos, uma ferramenta especializada pode oferecer um ambiente mais adequado. Da mesma forma, quem quase nunca faz compras internacionais talvez não aproveite o suficiente a proposta para justificar a mudança de rotina.
Para decidir, eu faria quatro perguntas simples: preciso realmente manter dinheiro ligado a dólar ou euro digital? Vou usar um cartão internacional com alguma frequência? Quero investimentos no mesmo lugar ou prefiro separá-los? E consigo acompanhar cada movimentação sem misturar objetivos? Se as respostas forem claras e favoráveis, o ARQ merece um teste cuidadoso.
Minha conclusão depois de usar a proposta
O ARQ, ex-DolarApp, me parece mais interessante como centro de organização financeira internacional do que como uma conta digital genérica para todo mundo. A combinação de conta global, cartão internacional e investimentos tem utilidade concreta, principalmente quando existe um objetivo definido, como uma viagem, uma compra recorrente no exterior ou a separação de recursos em moeda estrangeira.
Eu gostei da possibilidade de concentrar essas tarefas, mas não trataria a concentração como garantia de segurança ou adequação. Minha confiança aumentaria à medida que eu conseguisse entender cada escolha, revisar permissões, acompanhar alertas e manter alternativas para situações inesperadas. A melhor forma de usar o ARQ é começar pequeno, observar os controles e só depois ampliar a movimentação.
O fato de ser gratuito, ter classificação PEGI 3 e apresentar uma média de 4,9 entre aproximadamente 25 mil avaliações torna o primeiro teste mais acessível. Ainda assim, eu não confundiria ausência de custo de instalação com ausência de responsabilidades: conversões, uso do cartão, investimentos e movimentações exigem leitura atenta das condições exibidas no próprio aplicativo.
Meu veredito é favorável, mas deliberadamente cauteloso. Para quem precisa de uma experiência internacional reunida em um só lugar, ARQ pode simplificar bastante a rotina. Para quem busca apenas uma conta local, uma carteira temporária ou uma plataforma profissional de investimentos, há alternativas mais focadas. Eu o recomendaria a um amigo com um objetivo internacional claro, desde que ele começasse com pouco dinheiro, revisasse todas as confirmações e nunca deixasse de manter um plano alternativo.
Prós
- Interface simples para acompanhar saldo e movimentações.
- Permite realizar operações financeiras diretamente pelo celular.
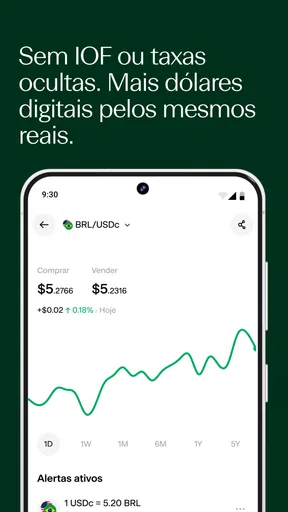
- Conversão cambial pode ser útil para viagens e compras internacionais.
- Notificações ajudam a acompanhar transações em tempo real.
- Processo digital reduz a necessidade de atendimento presencial.
Contras
- A disponibilidade de recursos pode variar conforme o país do usuário.
- Taxas e limites devem ser conferidos antes de cada operação.
- Pode exigir verificação de identidade e envio de documentos pessoais.
- O suporte pode demorar em períodos de alta demanda.
- Erros no aplicativo podem dificultar o acesso temporário à conta.
Perguntas frequentes sobre ARQ (ex-DolarApp)
O que é o ARQ, antigo DolarApp, e para que ele serve?
O ARQ, anteriormente conhecido como DolarApp, é um aplicativo financeiro voltado para facilitar operações relacionadas a moedas estrangeiras e pagamentos digitais. Dependendo do país do usuário, ele pode oferecer recursos como carteira multimoeda, conversão de saldo, transferências e cartão para compras. A disponibilidade das funções, taxas e limites pode variar conforme a região, o perfil cadastrado e as regras locais.
O ARQ é seguro para guardar dinheiro e realizar transações?
Durante a análise, o aplicativo apresentou recursos comuns de segurança, como acesso protegido, verificação de identidade e confirmação de operações. Ainda assim, nenhum serviço financeiro é totalmente livre de riscos. Antes de manter valores no ARQ, é importante verificar quem regulamenta a operação no seu país, ler os termos de uso, ativar todas as camadas de proteção disponíveis e nunca compartilhar senhas, códigos de autenticação ou dados do cartão.
Quais documentos são necessários para criar uma conta no ARQ?
Para abrir uma conta, normalmente é necessário informar dados pessoais, número de telefone ou e-mail e concluir um processo de verificação de identidade. O aplicativo pode solicitar documento oficial com foto, selfie ou outras informações para cumprir exigências de prevenção a fraudes e lavagem de dinheiro. Os requisitos podem mudar conforme o país, a nacionalidade e o tipo de serviço que você pretende utilizar.
O ARQ cobra taxas para conversão, transferências ou uso do cartão?
Podem existir custos associados à conversão de moedas, transferências, saques, recargas, emissão ou utilização do cartão. Algumas operações podem ter tarifa fixa, enquanto outras podem incluir margem no câmbio ou limites gratuitos que variam conforme o plano e a região. Antes de confirmar qualquer transação, confira o resumo exibido no aplicativo e consulte a tabela oficial de preços, pois as condições podem ser alteradas.
O ARQ está disponível para Android e iPhone em todos os países?
A disponibilidade do ARQ depende da loja de aplicativos, do país selecionado na conta e das regulamentações locais. Mesmo que o aplicativo possa ser encontrado para Android ou iOS, determinados recursos, como cartão, carteira em moeda estrangeira ou transferências, podem não estar liberados em todas as regiões. Verifique a compatibilidade do seu dispositivo, a versão mínima exigida e os serviços oferecidos especificamente no seu país antes do cadastro.


